Ar jauniems žmonėms verta taupyti pinigus?
„Netaupykite to, kas lieka po išlaidų – verčiau išleiskite tai, kas lieka po taupymo.“
Warren Buffett
„Taupymo įprotis pats savaime yra ugdymas: jis puoselėja dorybes, moko savitvardos, ugdo tvarkos jausmą, skatina numatyti ateitį ir taip plečia žmogaus akiratį.“
T. T. Munger
„Sutaupytas centas yra uždirbtas centas.“
Benjamin Franklin
1Įvadas
1.1. Kokia yra problema?
Klausimas, ar jauniems žmonėms verta taupyti pinigus, susijęs su tuo, kaip asmenys turėtų paskirstyti ribotus finansinius išteklius ankstyvame gyvenimo etape tarp dabartinio ir būsimo vartojimo bei investicijų į asmeninį tobulėjimą. Iš esmės diskusija kelia klausimą, ar jauni žmonės, kurie dažnai susiduria su mažomis pajamomis, nestabiliu darbu ir didėjančiomis pragyvenimo išlaidomis, turėtų teikti pirmenybę taupymui ateičiai, ar verčiau sutelkti dėmesį į išlaidas, skirtas savo įgūdžiams, patirčiai ir gyvenimo kokybei dabartyje gerinti.
1.2. Kokios pagrindinės sąvokos ir apibrėžimai?
Taupymas
Veiksmas, kai dalis pajamų atidedama ateities reikmėms, o ne nedelsiant vartojimui, paprastai laikoma grynaisiais pinigais, banko sąskaitose arba mažos rizikos finansinėse priemonėse.
Vartojimas
Pajamų išleidimas prekėms ir paslaugoms dabar, siekiant patenkinti dabartinius poreikius ir norus, pvz., būstą, laisvalaikį, keliones ar kasdienes išlaidas.
Alternatyvieji kaštai
Geriausios alternatyvos, kurios atsisakoma priėmus sprendimą, vertė. Šiame kontekste sutaupytos lėšos negali būti išleistos patirčiai ar investicijoms į save, o išleistos lėšos negali būti sutaupytos.
Sprendimai laiko atžvilgiu
Sprendimų priėmimas, susijęs su kompromisais tarp sąnaudų ir naudos, atsirandančių skirtingu laiku, pavyzdžiui, taupymas dabar, kad vėliau būtų galima vartoti daugiau.
Finansinis saugumas
Gebėjimas įvykdyti dabartinius ir būsimus finansinius įsipareigojimus, įskaitant netikėtas išlaidas, be pernelyg didelio streso ar priklausomybės nuo skolų.
Žmogiškasis kapitalas
Įgūdžiai, išsilavinimas, sveikata ir patirtis, kurie didina asmens produktyvumą ir ateities uždarbio potencialą.
Sudėtinės palūkanos
Procesas, kurio metu santaupos ar investicijos duoda grąžą tiek nuo pradinės sumos, tiek nuo laikui bėgant sukauptų palūkanų, todėl ankstyvas taupymas gali būti dar veiksmingesnis.
Likvidumas
Tai, kaip lengvai turtą galima panaudoti mokėjimams. Taupomosios lėšos, laikomos grynaisiais pinigais arba banko sąskaitose, yra labai likvidžios.
Infliacija
Bendras kainų kilimas laikui bėgant, kuris mažina realią taupymuose laikomų pinigų perkamosios galios vertę.
Laiko pirmenybė
Laipsnis, kuriuo asmenys vertina dabartinį vartojimą labiau nei būsimą vartojimą, o tai daro įtaką sprendimams dėl taupymo ir išlaidų. Maža dabarties pirmenybė rodo didesnį polinkį taupyti ir atvirkščiai.
Šios sąvokos padeda paaiškinti, kodėl mokesčių mažinimo klausimas kelia sudėtingų pasirinkimų ir kodėl protingi žmonės gali nesutarti dėl geriausio sprendimo.
1.3. Kodėl tai aktualu ir gyvybiškai svarbu dabar?
Didėjančios pragyvenimo išlaidos
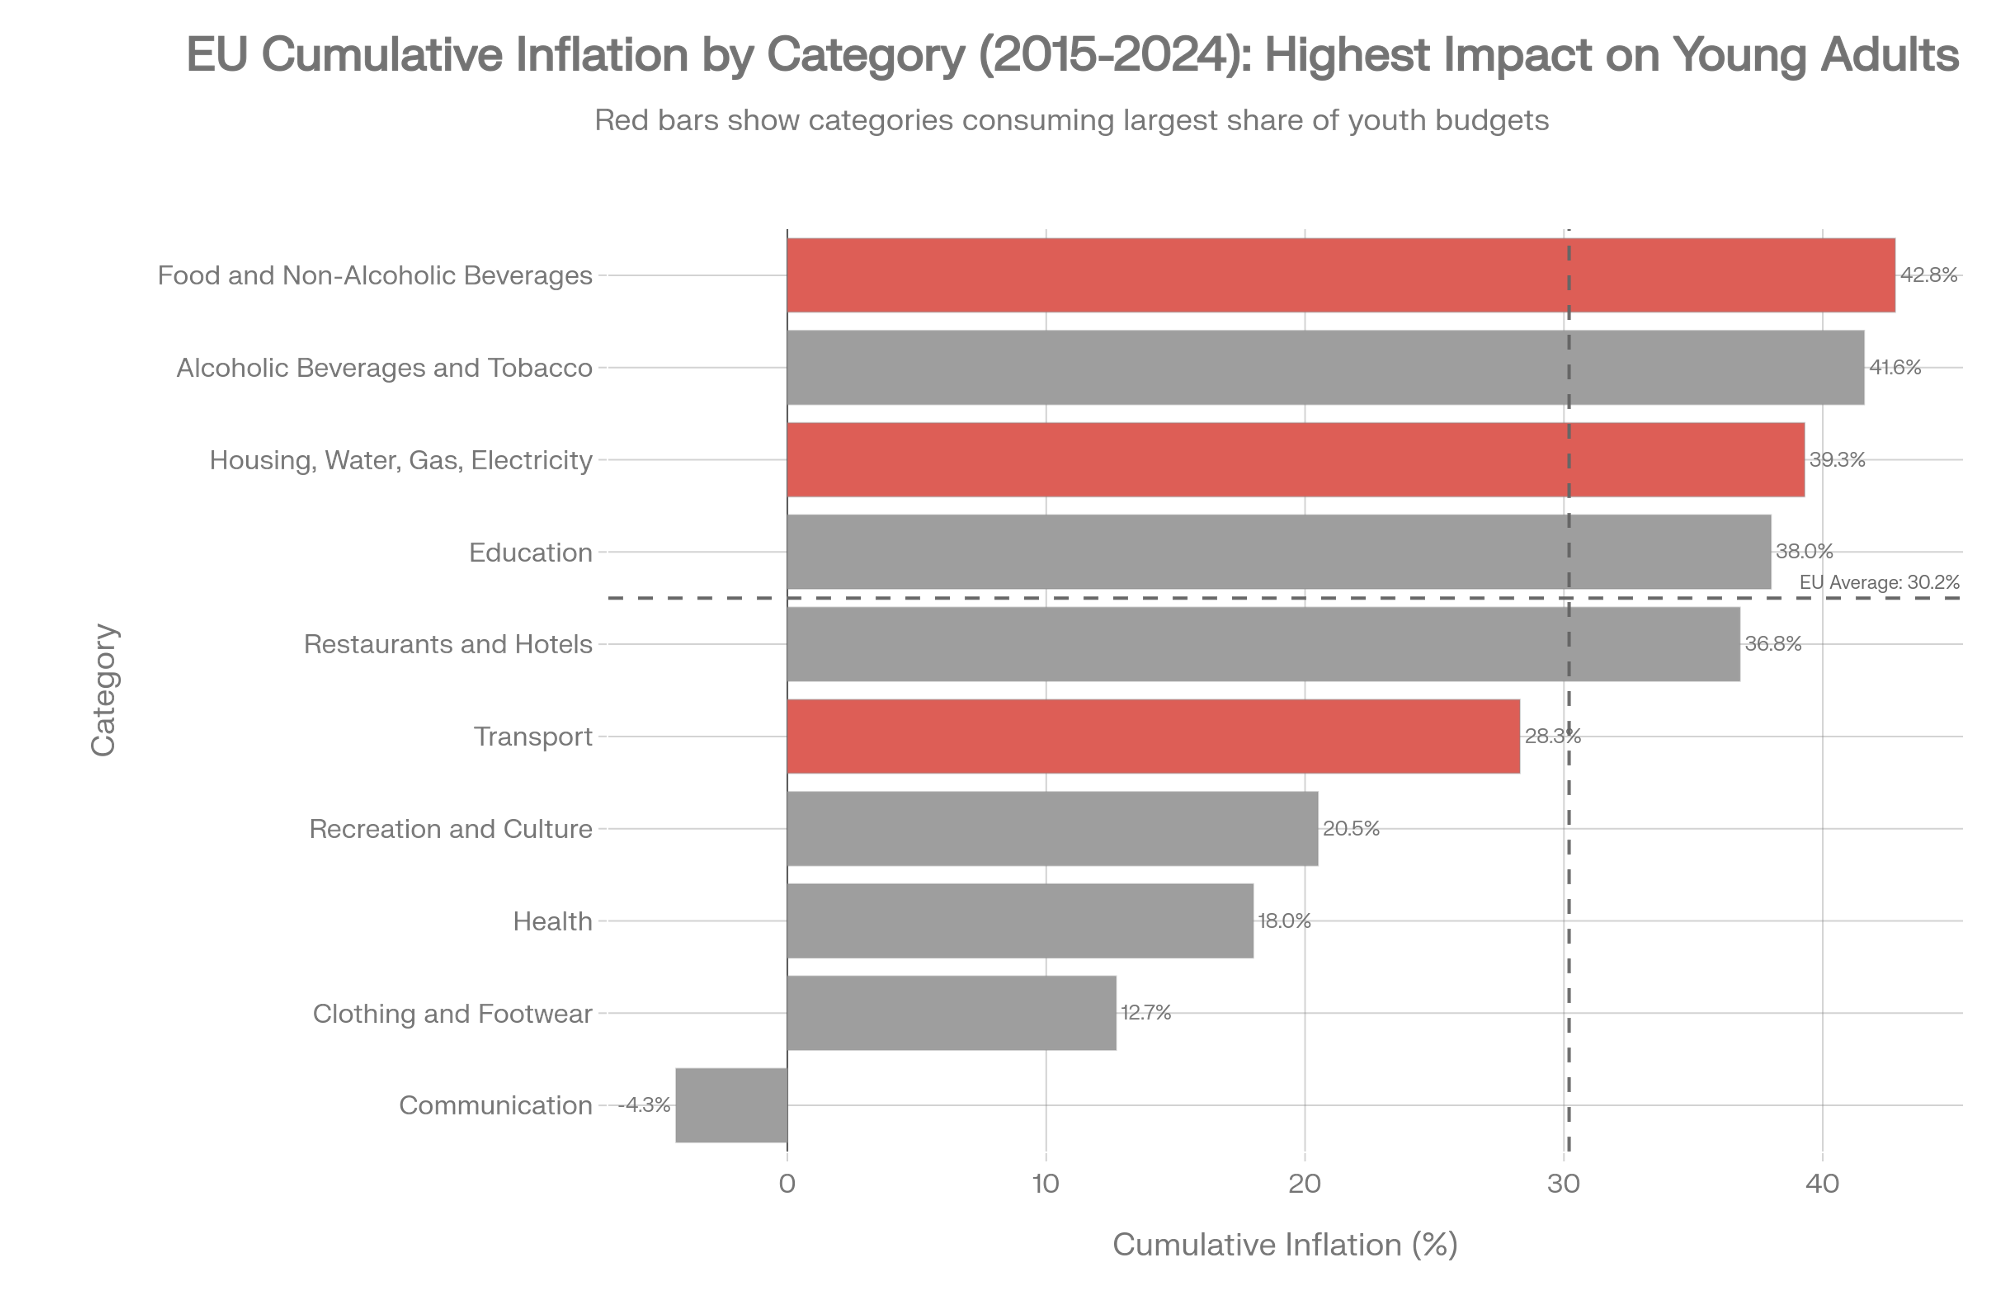
Daugelyje šalių būsto, švietimo, sveikatos priežiūros ir kasdienės išlaidos didėjo sparčiau nei darbo užmokestis, todėl jauniems žmonėms tampa sunkiau patenkinti pagrindinius poreikius ir atidėti pinigų.
Darbo rinkos neapibrėžtumas
Jauni žmonės dažniau susiduria su terminuotomis darbo sutartimis, trumpalaikiais darbais arba vėluoja įsidarbinti nuolatinėje darbo vietoje, o tai didina pajamų svyravimus ir apsunkina finansinį planavimą.
Didėjanti asmeninės finansinės atsakomybės reikšmė
Silpnėjant socialinės apsaugos sistemoms ir kylančioms abejonėms dėl viešųjų pensijų sistemų tvarumo kai kuriose šalyse, žmonės vis labiau rūpinasi savo ilgalaikiu finansiniu saugumu.
Ekonominiai sukrėtimai ir krizės
Pastarieji įvykiai, tokie kaip COVID-19 pandemija, infliacijos šuoliai ir neseniai kilęs geopolitinis nestabilumas, pabrėžė finansinio saugumo vertę, tačiau kartu sumažino daugelio jaunų žmonių galimybes jį užsitikrinti.
1.4. Kokios yra pagrindinės prieštaravimų ir dilemų sritys?
Taupymas ar investavimas į savo žmogiškąjį kapitalą
Sutaupyti pinigai užtikrina saugumą ateityje, tačiau pinigai, išleisti švietimui, mokymui, sveikatai ar mobilumui, gali duoti didesnį ilgalaikį pelną, padidindami uždarbio potencialą.
Dabartinė gerovė prieš ateities saugumą
Jauni žmonės turi rinktis tarp vartojimo ir patirčių džiaugsmo dabartyje ir atsisakymo dalies šio džiaugsmo, siekiant sumažinti ateities neapibrėžtumą ir riziką.
Mažos pajamos ir poreikis anksti ugdyti finansinę drausmę
Nors ankstyvas taupymas skatina gerus įpročius, ribotos pajamos gali padaryti taupymą nepraktišką ar net žalingą, jei dėl to sumažėja pagrindinis gyvenimo lygis.
Per mažo taupymo ir per didelio taupymo rizika
Per mažas taupymas gali lemti finansinį pažeidžiamumą vėlesniame gyvenime, o per didelis taupymas gali lemti prarastas galimybes, socialinę atskirtį ar sumažėjusį gyvenimo pasitenkinimą jaunystėje.
Asmeninė atsakomybė ir struktūriniai apribojimai
Diskusijoje keliamas klausimas, ar finansiniai rezultatai pirmiausia priklauso nuo asmeninių pasirinkimų, ar nuo platesnių ekonominių sąlygų, pavyzdžiui, būsto rinkos, darbo užmokesčio stagnacijos ir viešosios politikos.
1.5. Kas dalyvauja ir kam tai daro poveikį / pagrindiniai suinteresuotieji subjektai / veikėjai?
Jaunimas
Studentai ir jauni darbuotojai yra pagrindiniai suinteresuotieji subjektai. Jų pajamų lygis, darbo saugumas, finansinis raštingumas ir asmeniniai tikslai tiesiogiai lemia jų sprendimus dėl taupymo ir jų ilgalaikes pasekmes.
Šeimos ir namų ūkiai
Tėvai ir globėjai dažnai teikia finansinę paramą ar patarimus ir gali patirti neigiamą poveikį, jei jauni žmonės negali sukaupti santaupų ir ilgiau lieka finansiškai priklausomi.
Darbdaviai ir darbo rinka
Įmonės daro įtaką jaunimo gebėjimui taupyti per darbo užmokesčio lygį, sutarčių stabilumą ir karjeros galimybes. Savo ruožtu finansiškai saugūs jauni darbuotojai gali turėti didesnį darbo mobilumą ir derybinę galią.
Vyriausybės ir politikos formuotojai
Viešosios institucijos patiria poveikį per socialines išlaidas, pensijų tvarumą ir ekonominį stabilumą. Politiniai sprendimai dėl darbo rinkos reguliavimo, švietimo finansavimo, būsto ar apmokestinimo daro įtaką tam, ar taupymas yra įmanomas ar būtinas.
Finansų įstaigos
Bankai, investiciniai fondai ir pensijų teikėjai kuria jaunimui skirtus taupymo produktus ir gauna naudos iš ankstyvo klientų įtraukimo, taip pat formuoja paskatas per palūkanų normas ir mokesčius.
Visuomenė ir visa ekonomika
Jaunimo laiko preferencijos ir investicijoms skirtų santaupų dydis, palyginti su dabartiniu vartojimo lygiu, tiesiogiai veikia ir formuoja ekonomikos augimą bei skirtingomis, kartais net priešingomis kryptimis.
2Įrodymai, duomenys ir statistika
2.1. Pasaulinė situacija
2.2. Palyginimai
Kodėl taupymas gali būti protingas sprendimas:
Šios šalys labiau remiasi profesinėmis pensijų sistemomis (su darbu susietomis pensijomis), o ne vien tik valstybinėmis pensijomis. Darbuotojai ir darbdaviai reguliariai moka įmokas į pensijų fondus, kurie investuojami finansų rinkose, todėl santaupos laikui bėgant auga.
- Pensijų įmokos paprastai apmokestinamos pagal EET sistemą: įmokos neapmokestinamos; investicijų grąža neapmokestinama; pensijos apmokestinamos tik jas išmokant. Tai labai skatina jaunimą taupyti nuo ankstyvo amžiaus.
- Danijoje ir Nyderlanduose dalyvavimas yra privalomas arba beveik privalomas, todėl dauguma darbuotojų taupo automatiškai.
- Valstybės finansai yra palyginti stabilūs, todėl žmonės tiki, kad jų santaupos išlaikys savo vertę.
Išvada:
Šiose šalyse ankstyvas taupymas gali atrodyti racionalus ir labai apsimokantis, ypač per pensijų sistemas.
Kodėl taupymas nėra akivaizdžiai naudingas:
Šios šalys vis dar labai priklauso nuo vyriausybės einamojo finansavimo („pay-as-you-go“) pensijų sistemos, kai dabartiniai darbuotojai moka už dabartinius pensininkus. Profesinės pensijos egzistuoja, bet yra mažiau dominuojančios.
- Viešosios pensijų sistemos susiduria su būsimomis finansavimo problemomis, o tai mažina pasitikėjimą.
- Taupymui taikomos mokesčių lengvatos, tačiau jos yra silpnesnės arba sudėtingesnės.
- Valstybinės pensijų sistemos susiduria su finansiniu spaudimu dėl senėjančios visuomenės.
- Daugelį metų labai mažos arba neigiamos realiosios palūkanų normos mažino taupymo bankuose naudą.
Išvada:
Taupymas nėra nei aiškiai atlyginamas, nei aiškiai baudžiamas. Jaunimui tai, ar taupyti yra prasminga, labai priklauso nuo asmeninių aplinkybių.
Kodėl taupymas gali būti menkai skatinamas:
- Viešosios pensijų sistemos taip pat susiduria su būsimomis finansavimo problemomis.
- Yra privačių taupymo programų (pvz., 401(k), ISA), tačiau mokesčių lengvatos yra nedidelės ir sudėtingos, todėl daugelis jaunų žmonių jomis visapusiškai nepasinaudoja.
- Daugelį metų realiosios palūkanų normos buvo artimos nuliui.
Išvada:
Jauni žmonės gauna neaiškius signalus: taupyti rekomenduojama, tačiau paskatos nėra stiprios.
Kodėl taupymas gali būti nenaudingas:
- Dėl labai didelės infliacijos santaupos greitai praranda vertę.
- Palūkanų normos paprastai neatsilieka nuo kylančių kainų.
- Valiutos nuvertėjimas veikia kaip paslėptas mokestis taupytojams.
Namų ūkių reakcija:
Žmonės vengia taupyti vietine valiuta ir vietoj to:
- Laiko užsienio valiutą
- Perka nekilnojamąjį turtą ar prekes
- Greitai išleidžia pinigus, o ne taupo
Išvada:
Taupymas vietine valiuta atrodo ekonomiškai neracionalus.
| Lygis | Šalys | Mechanizmas | Realios palūkanos Paskatos |
|---|---|---|---|
| Palankus | Kanada, Australija, Nyderlandai, Danija | Finansuojamos profesinės pensijos + EET apmokestinimas + fiskalinis stabilumas | Vidutinis (2–3 % realiosios palūkanos) + mokesčių subsidijų kompensacija |
| Neutralus | Vokietija, Belgija, Austrija | Mišrios pensijų sistemos + vidutinis apmokestinimas + mažėjančios realiosios palūkanų normos | Beveik nulinės realiosios normos, nedidelė vyriausybės subsidija |
| Nepalankus | JAV, Jungtinė Karalystė | Mažėjančios valstybinės pensijos + nedidelės mokesčių lengvatos + nedidelės realiosios palūkanų normos | Teigiamos nominaliosios palūkanų normos nepakankamos fiskaliniam neapibrėžtumui įveikti |
| Labiausiai nepalankus | Turkija, Argentina, Rusija | Infliacijos nuniokotos realiosios grąžos + institucinis nestabilumas | Labai neigiamos realiosios palūkanų normos; taupymas finansinėmis priemonėmis tampa ekonomiškai neracionalus |
2.3. Įdomūs faktai
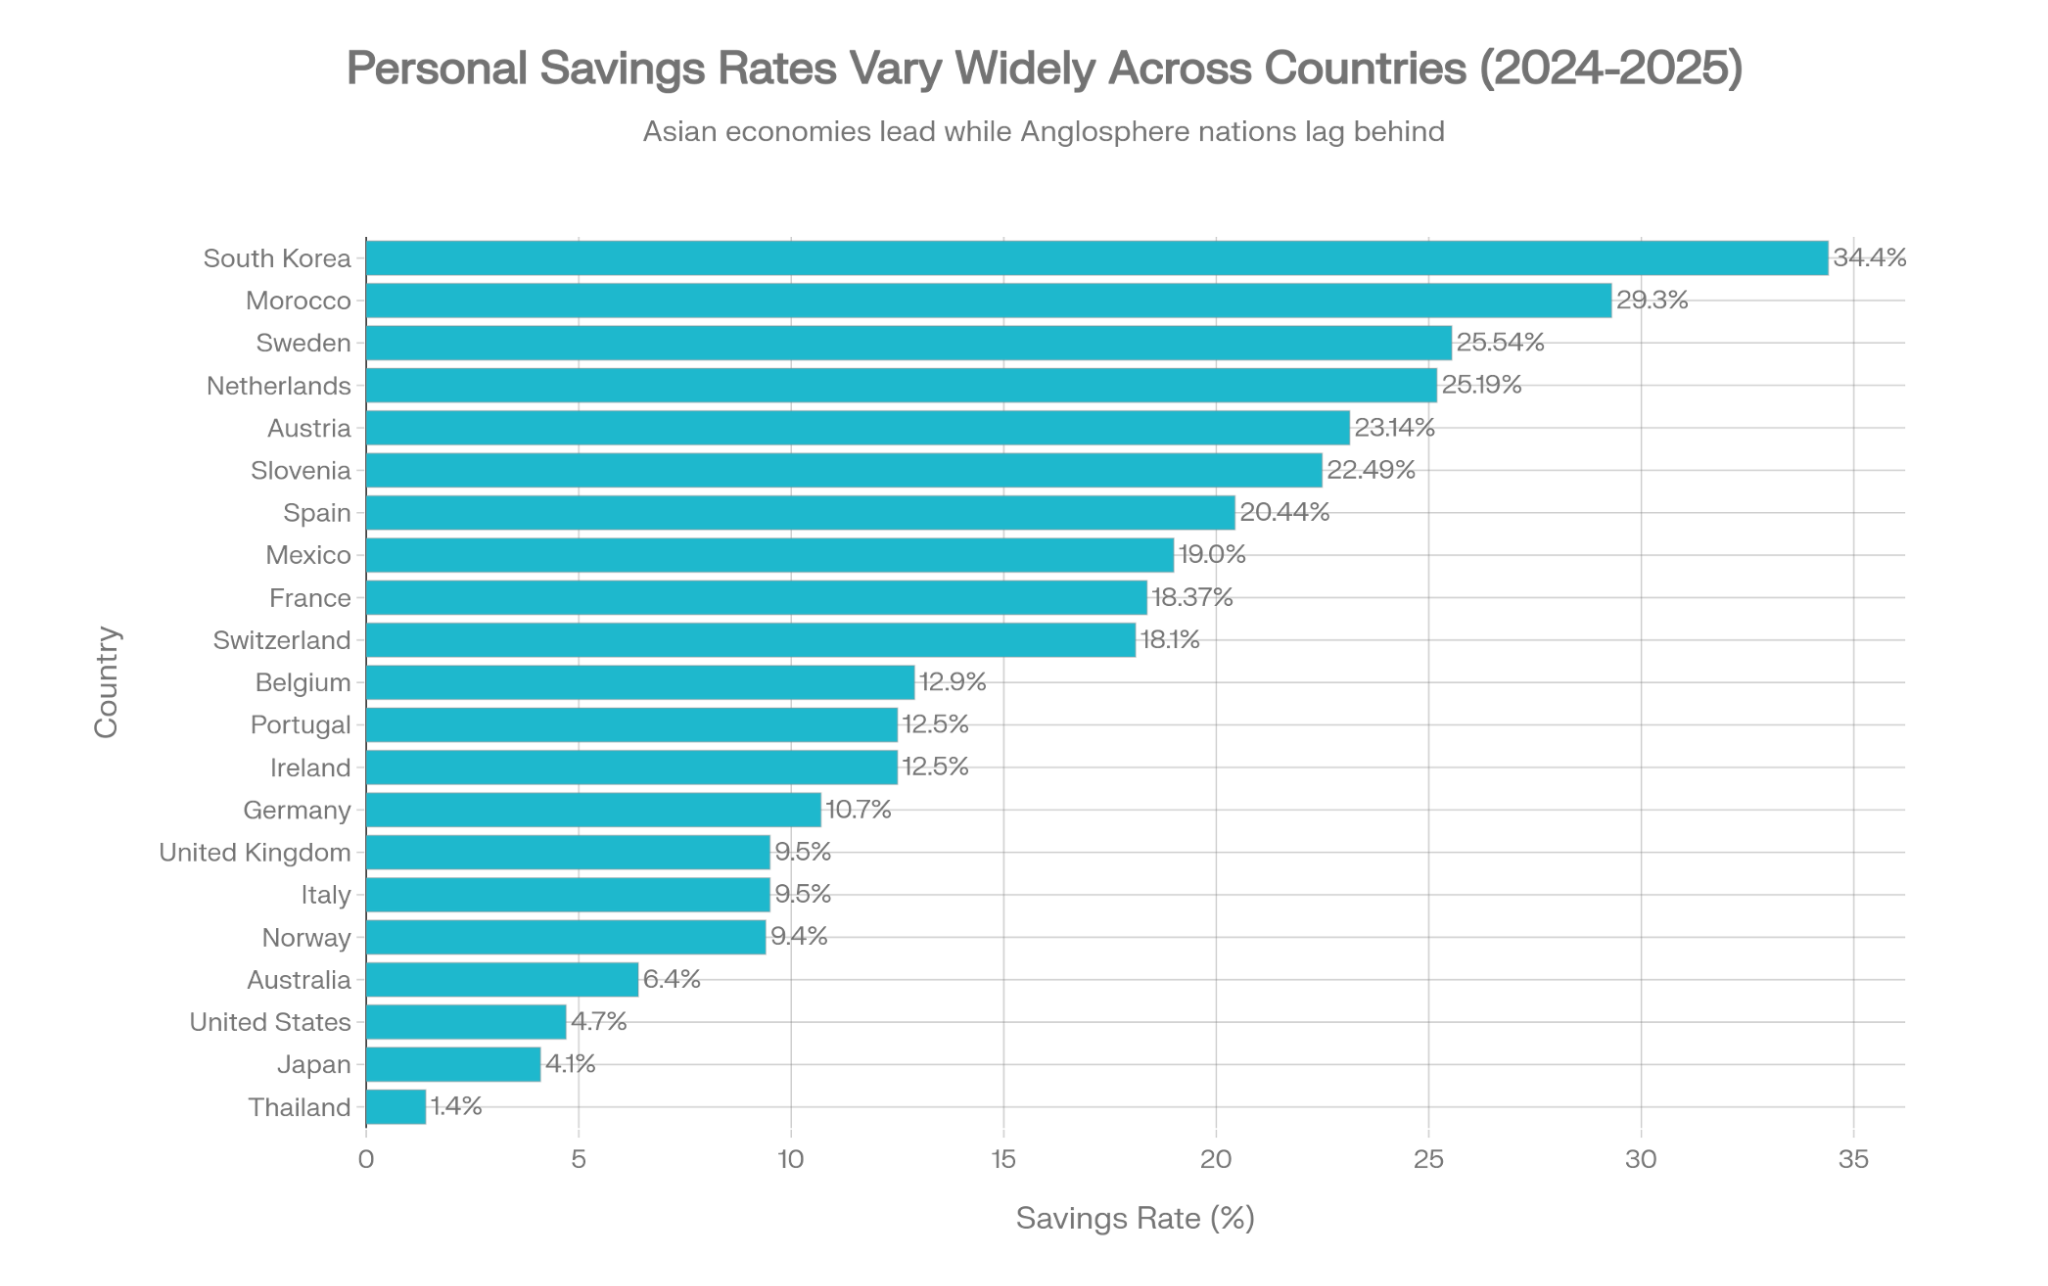
Pietų Korėja, kurioje žmonės sutaupo beveik 34,4 % savo pajamų, yra šalis, kurioje asmeninės santaupos yra didžiausios.
Taupymo įpročiai stipriai priklauso nuo kultūros: taupymo lygis skirtingose šalyse labai skiriasi, jį lemia ne tik pajamų lygis, bet ir socialinės normos, pasitikėjimas vyriausybe bei šeimos lūkesčiai.
Kai kuriose šalyse asmeninių santaupų lygis yra neigiamas, o tai reiškia, kad žmonės linkę išleisti daugiau nei uždirba. Pavyzdžiui: Pietų Afrika (-1,2 %).
2.4. Mitų griovėjai
Jauni žmonės, kurie netaupo, yra neatsakingi.
Netaupymas gali būti racionalus pasirinkimas, kai pajamos yra mažos, nestabilios arba reikalingos būtiniausioms išlaidoms padengti. Finansiniai sprendimai priklauso nuo apribojimų, o ne nuo moralės.
Kuo anksčiau pradėsi taupyti, tuo turtingesnis tapsi.
Ankstyvai pradėjus taupyti gaunama nauda iš sudėtinių palūkanų, tačiau jos poveikis priklauso nuo pajamų augimo, grąžos, infliacijos ir finansų sistemos. Vien ankstyvas taupymas negarantuoja finansinio saugumo.
Taupyti beprasmiška, kai palūkanų normos yra mažos.
Net esant žemai arba neigiamai realiai grąžai, taupymas gali užtikrinti likvidumą ir apsaugą nuo netikėtų išlaidų, sumažindamas priklausomybę nuo skolų.
Taupymas reiškia pinigų laikymą banko sąskaitoje.
Taupymas apima įvairias galimybes, pavyzdžiui, pensijų fondus, mažos rizikos finansinį turtą ar prekes, tokias kaip auksas ar sidabras, o ne tik grynųjų pinigų indėlius.
Kiekvienas turėtų taupyti 20 % savo pajamų.
Optimalus taupymo lygis priklauso nuo pajamų lygio, laiko preferencijų, darbo saugumo ir pragyvenimo išlaidų. Vieninga taupymo taisyklė yra ekonomiškai nereali.
3Argumentai už ir prieš
3.1. Dažniausi argumentai už
Finansinis saugumas ir nepriklausomybė
- Ankstyvas taupymas padeda jauniems žmonėms susidoroti su netikėtomis išlaidomis (pvz., medicininių paslaugų sąskaitomis, remontais) nesikreipiant į tėvus ar nesinaudojant paskolomis.
- Be to, paskolos reikalauja mokėti palūkanas, kurios gali būti labai brangios.
Geri finansiniai įpročiai
- Mokymasis taupyti nuo mažens skatina drausmę, biudžeto planavimo įgūdžius ir ilgalaikę finansinę atsakomybę.
- Turint santaupų, vėliau gyvenime galima sumažinti finansinį nerimą ir suteikti daugiau laisvės renkantis karjerą bei gyvenimo būdą.
Sudėtinio augimo privalumų išnaudojimas
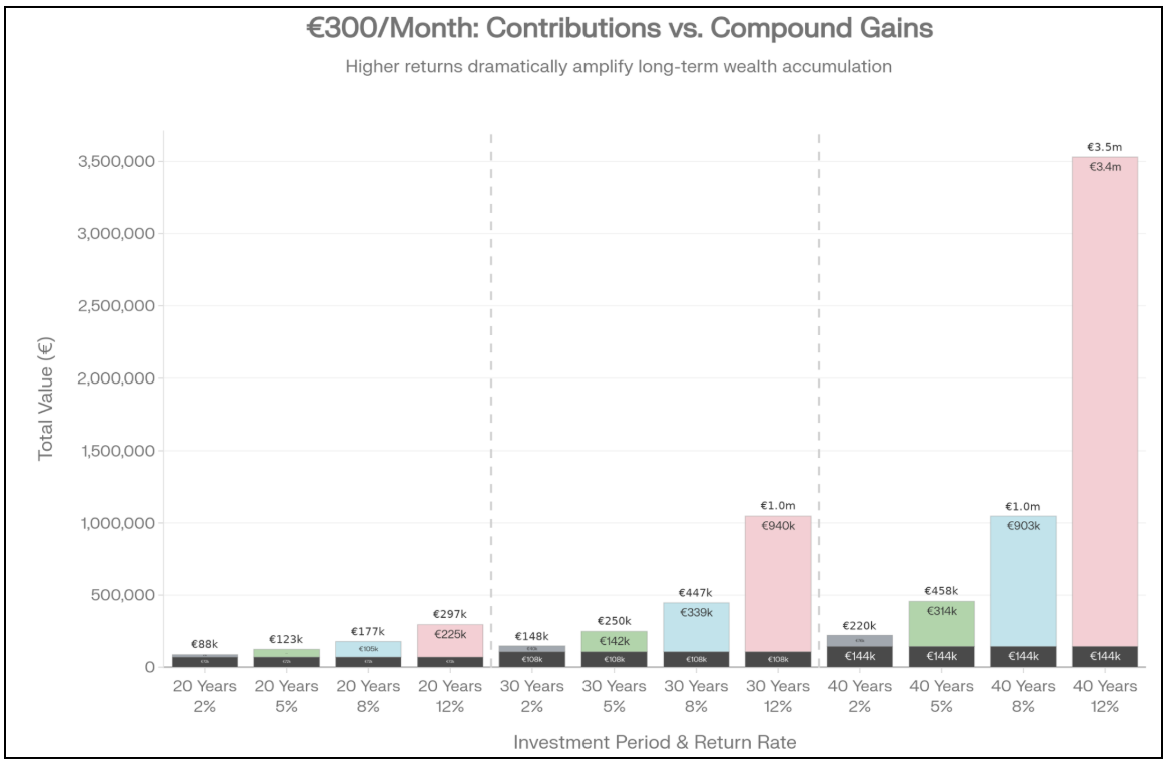
- Anksti sutaupyti pinigai, ypač jei jie investuojami, turi daugiau laiko augti, todėl ilgalaikius tikslus pasiekti tampa lengviau.
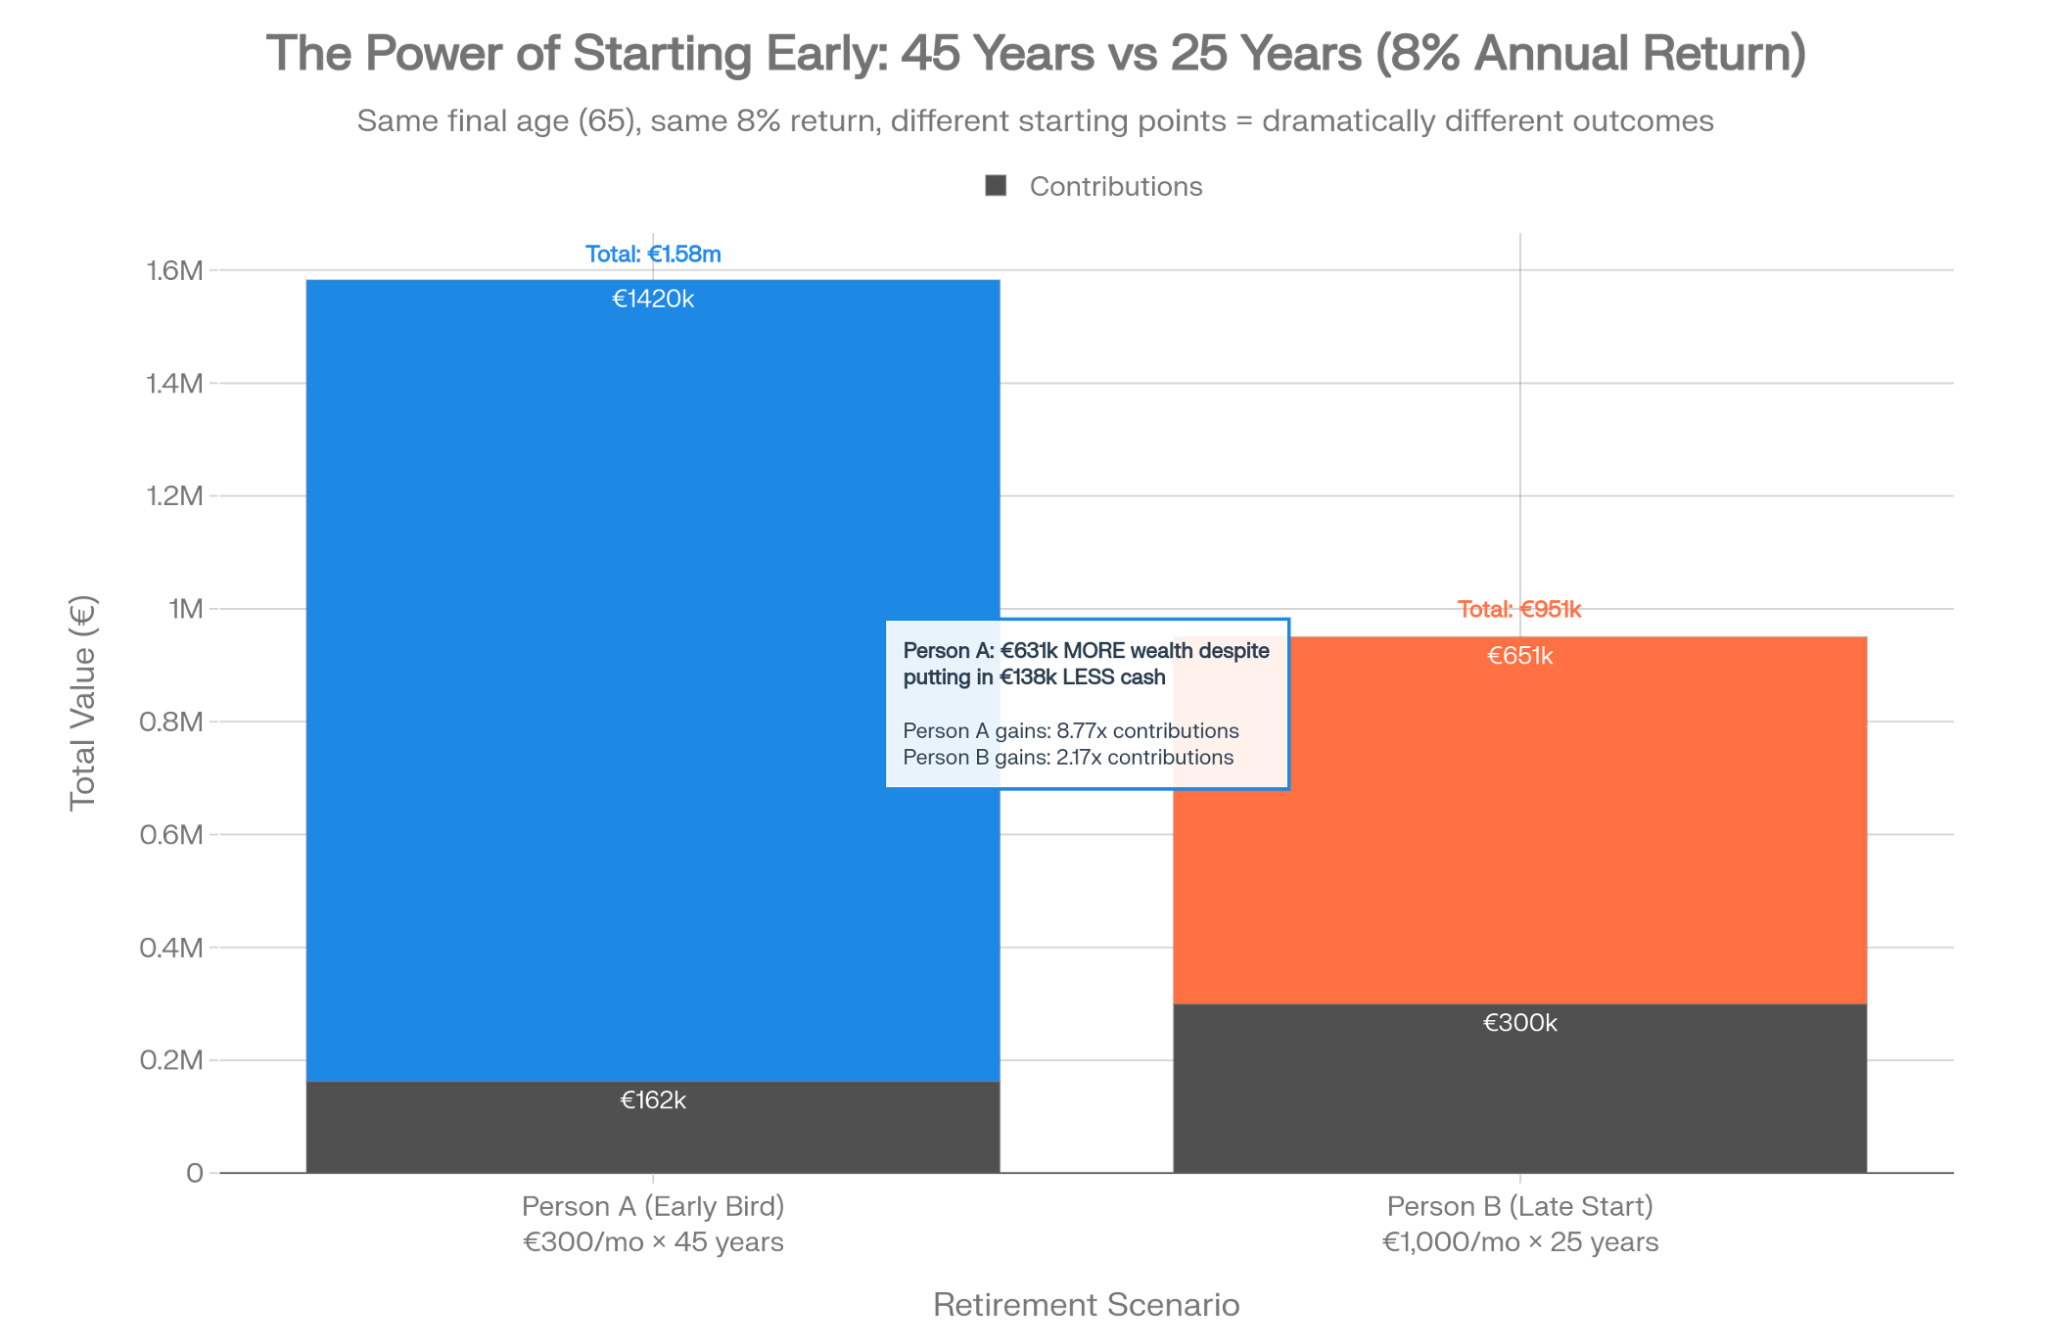
- Kaip matyti 3 ir 4 paveikslėliuose, sudėtinis augimas yra galinga priemonė, kuria labiausiai pasinaudoti galima jaunesniame amžiuje.
- 5 paveiksle matome asmenį A, kuris pradeda taupyti 300 € per mėnesį 20 metų amžiaus ir, esant 8 % grąžos normai, iki 65 metų (įprasto pensinio amžiaus) pasieks 1,58 mln. € bendrą turtą, per tuos 45 metus įnešęs iš viso 162 tūkst. €.
- Kita vertus, asmuo B pradeda taupyti 1000 € per mėnesį (daugiau nei 3 kartus daugiau nei taupo asmuo A) 40 metų amžiaus ir tai daro iki pensinio amžiaus – 65 metų. Esant tam pačiam 8 % pelningumo lygiui, jo galutinis turtas 65 metų amžiaus pasieks 951 tūkst. € – 631 tūkst. € mažiau nei asmens A, nors iš viso jis įnešė 138 tūkst. € daugiau.
Galimybė imtis didesnių projektų
- Taupymas leidžia žmonėms įsigyti brangesnių, bet būtinų prekių ir paslaugų (būsto, transporto priemonių, kokybiško vaikų švietimo ir pan.)
- Didesnės santaupos rodo mažesnį laiko prioritetą ir ilgalaikį planavimą, didesnį orientavimąsi į ateitį, leidžiantį asmenims imtis ilgalaikių, didesnės vertės projektų, kurie užtikrina didesnį gerovės lygį.
Skatina socialinę plėtrą
- Kapitalo formavimas ir produktyvios investicijos: taupymas suteikia išteklių investicijoms į produktyvų kapitalą (mašinas, infrastruktūrą, inovacijas), didindamas produktyvumą ir ilgalaikį augimą.
- Stipresnis socialinis bendradarbiavimas taupymas leidžia išteklius paskirstyti per savanoriškus mainus ir investicijas, o ne per prievartinius ir neefektyvius perskirstymo mechanizmus, suderindamas paskatas ir remdamas abipusiai naudingą socialinį koordinavimą.
- Tarpgeneracinis kapitalo kaupimas: taupymas leidžia perduoti ir kaupti kapitalą laikui bėgant, taip gerinant gyvenimo lygį kartų kartoms, o ne eikvojant išteklius dabartyje.
Mažina ateities priklausomybę nuo šeimos ir valstybės
- Mažėjant socialinės gerovės valstybės išlaidoms, o viešosios pensijų sistemos susiduria su demografiniu spaudimu, vis labiau tikimasi, kad jauni žmonės patys finansuos savo ateities saugumą.
- Taupymas suteikia apsaugą nuo pajamų praradimo, ekonomikos nuosmukio ir netikėtų išlaidų, mažindamas priklausomybę nuo valstybės išmokų ar skubus skolinimasis.
3.2. Dažniausi argumentai prieš
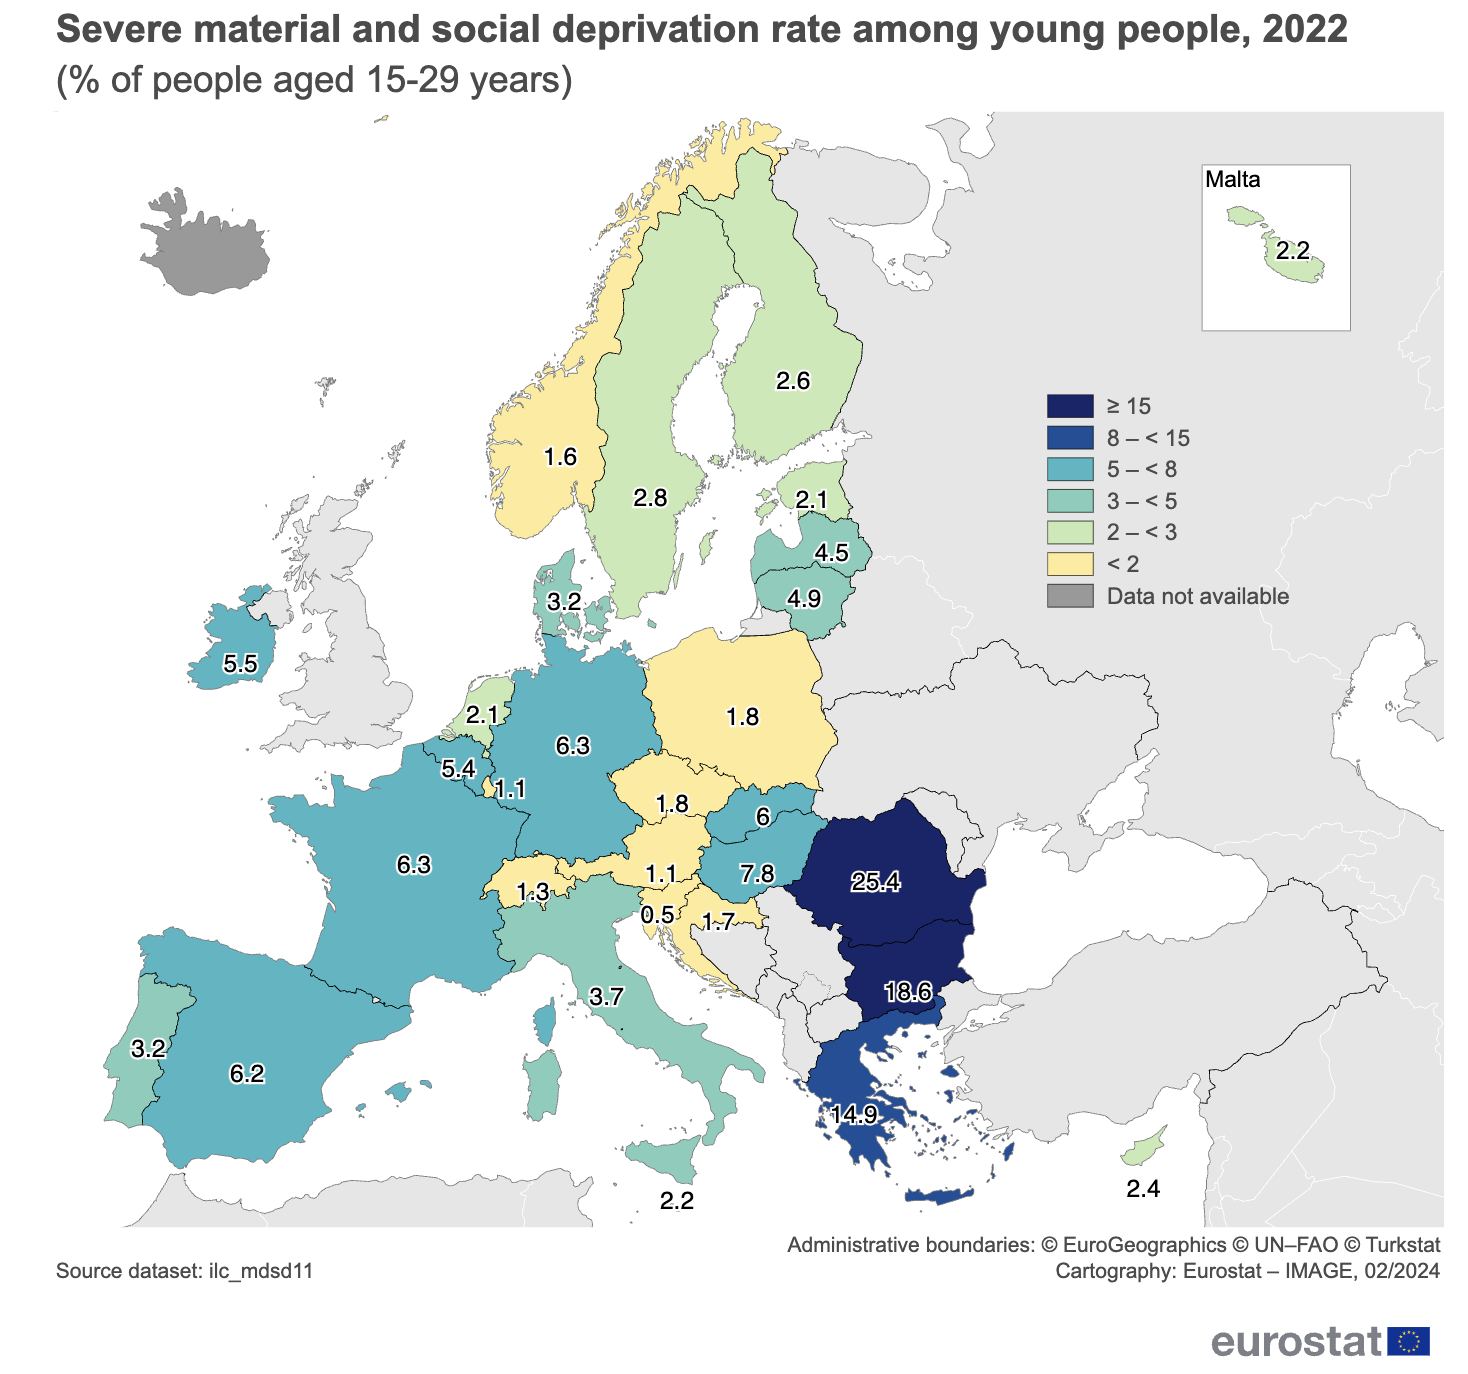
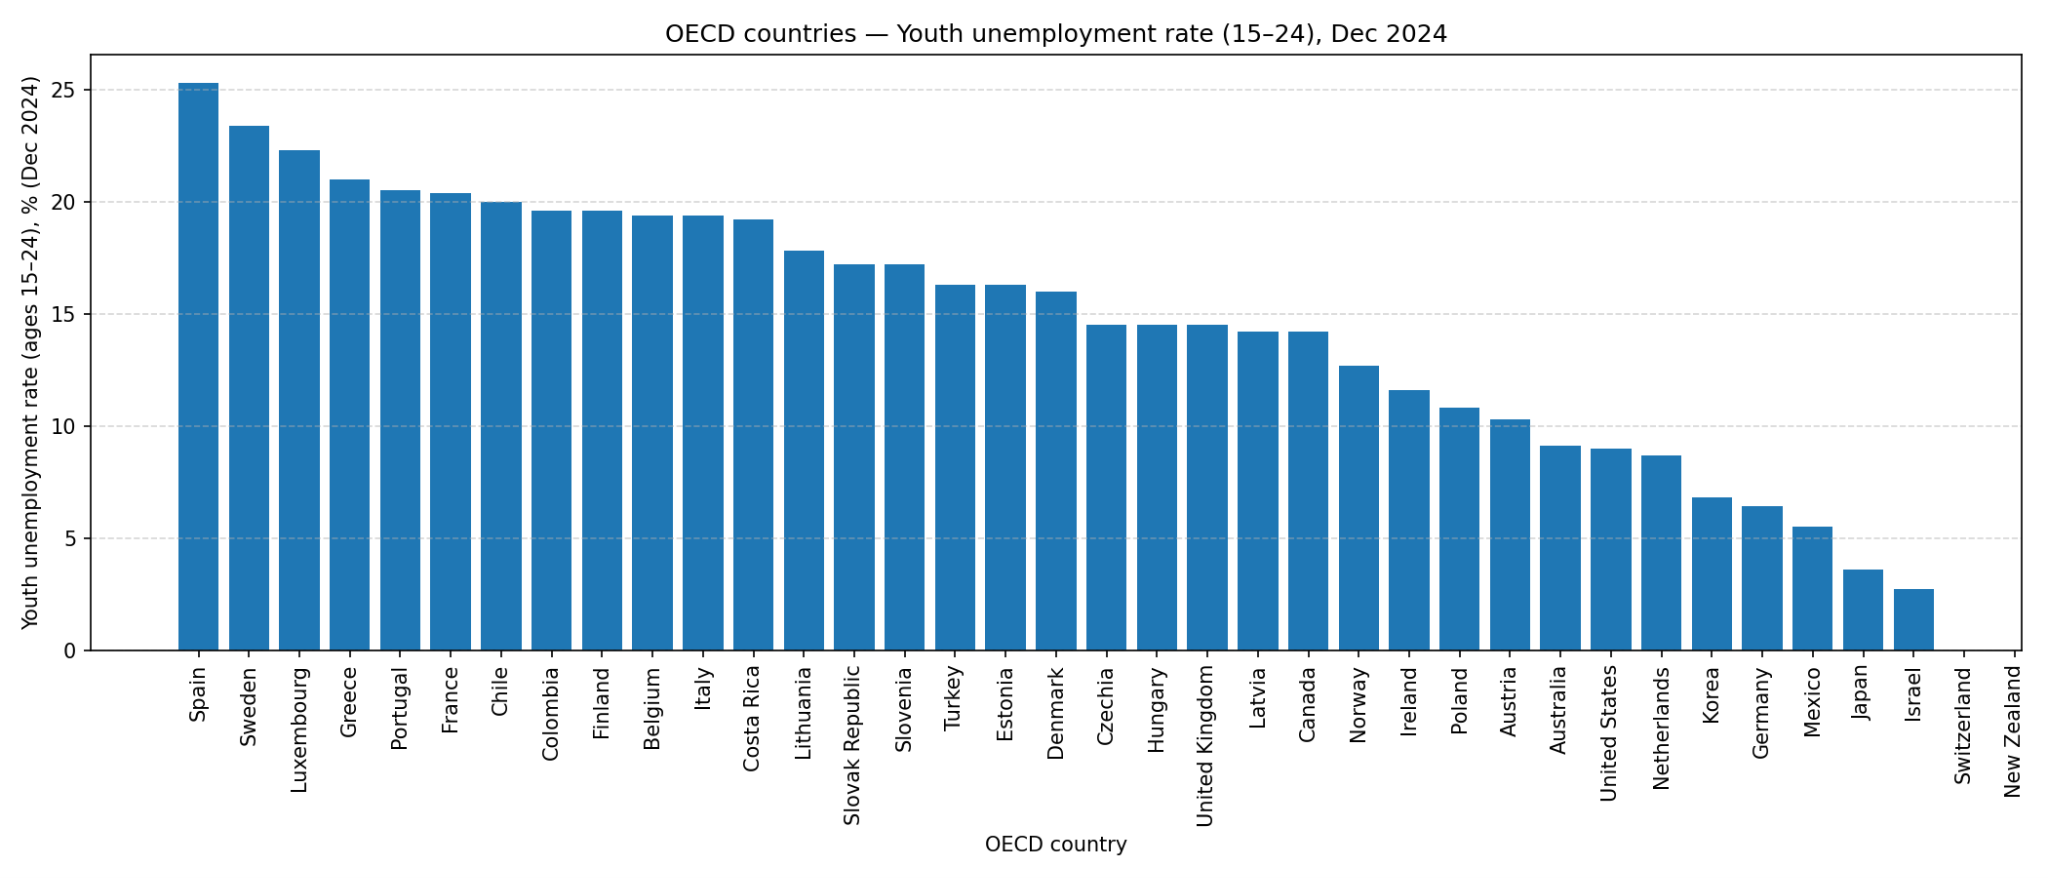
Ribotos pajamos
- Jauni žmonės dažnai uždirba labai mažai, todėl taupymas gali atrodyti atgrasus ar nerealus.
Prarastos gyvenimo patirtys
- Išlaidos kelionėms, pomėgiams ar socialinei veiklai gali būti vertingesnės asmeniniam tobulėjimui nei nedidelių sumų taupymas.
Didesnė grąža iš investicijų į žmogiškąjį kapitalą
- Pinigus geriau išleisti švietimui, įgūdžiams ar sveikatai, nes tai gali padėti uždirbti didesnes pajamas ateityje.
- Didelė asmeninė grąža iš išsilavinimo: vidutiniškai kiekvienas papildomas mokymosi metai padidina asmens gyvenimo pajamas maždaug 10 %, o tai yra grąža, prilygstanti arba viršijanti daugelio finansinių investicijų grąžą.
- Bakalauro (arba lygiaverčio) laipsnio turėtojai OECD šalyse vidutiniškai uždirba apie 29 % daugiau nei turintieji tik vidurinį išsilavinimą.
Infliacijos erozija ir priverstinis rizikos prisiėmimas
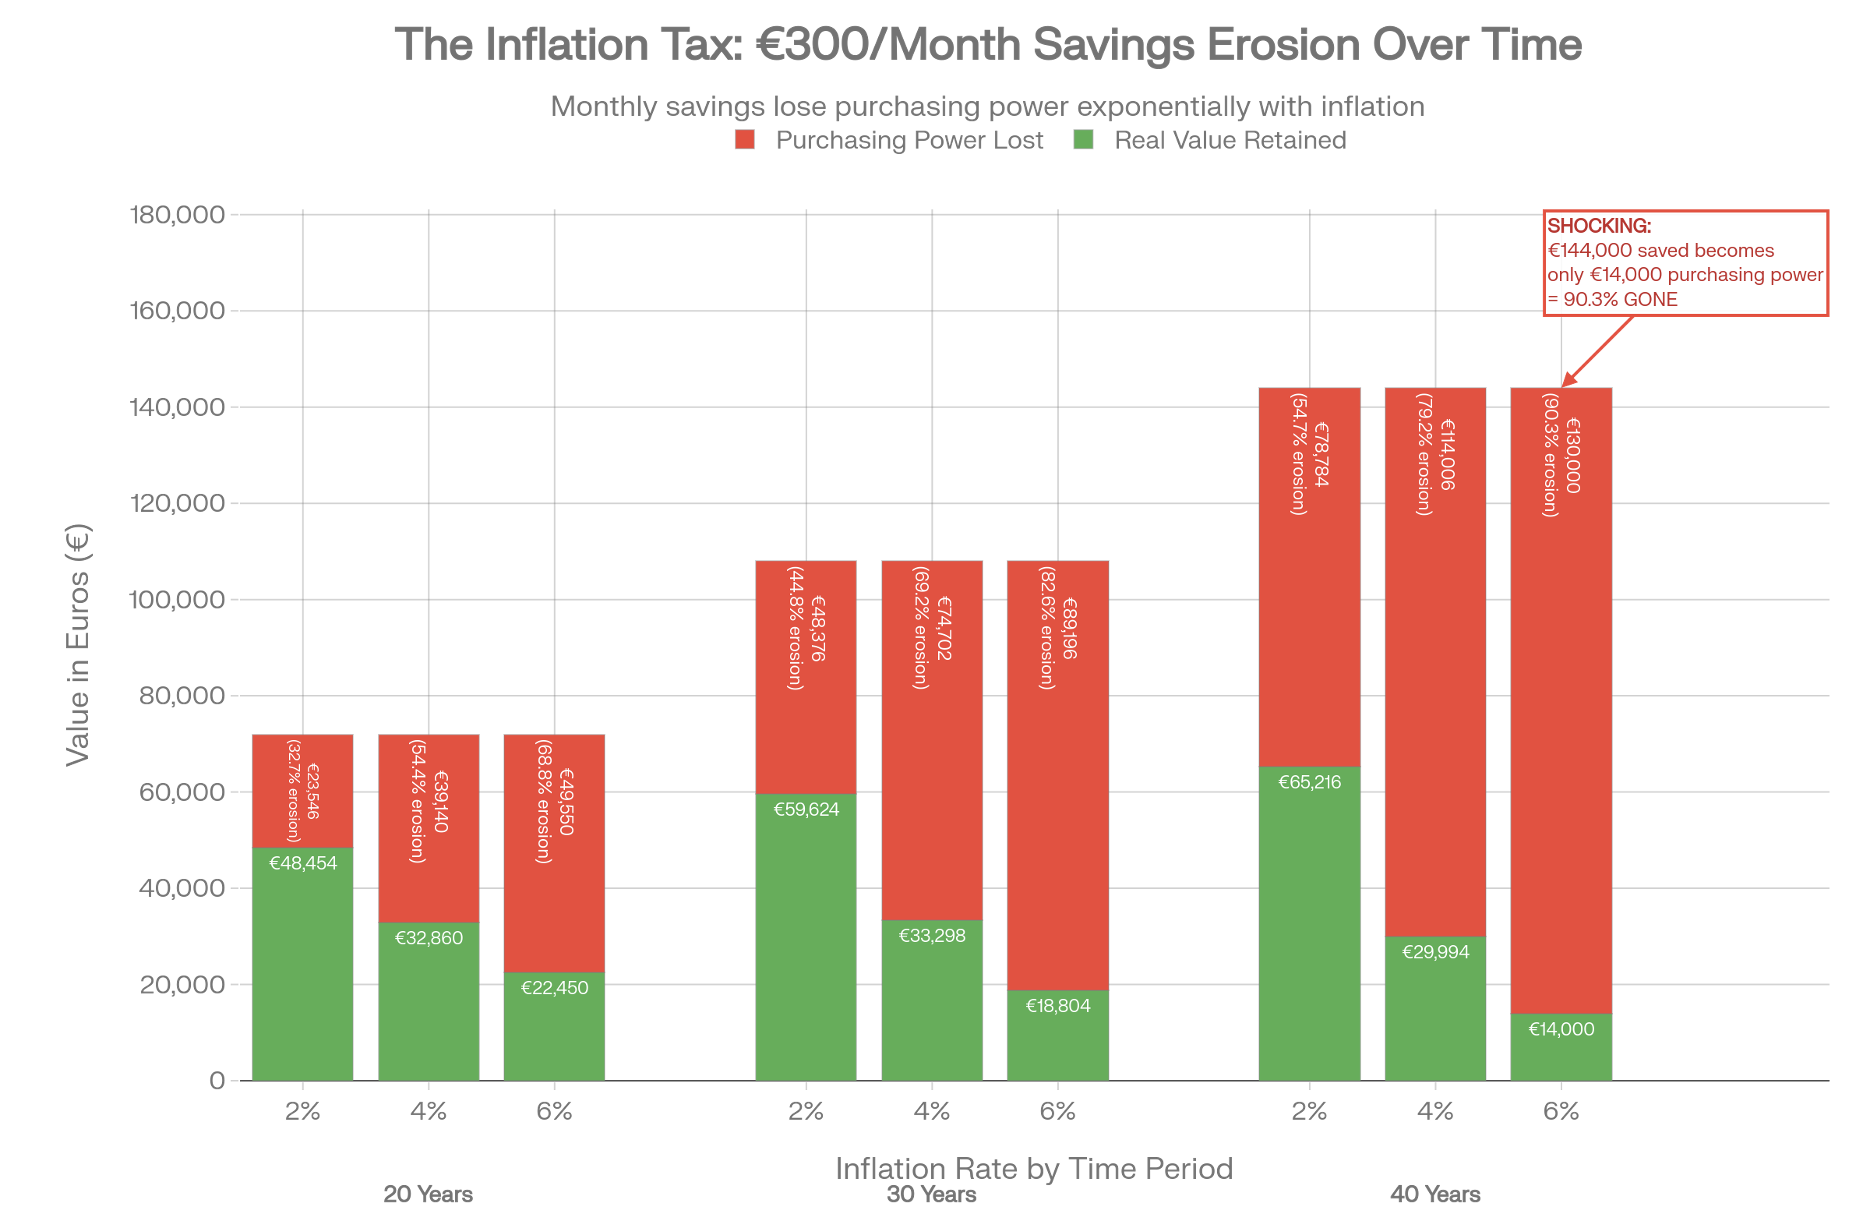
- Mažos santaupos, laikomos grynaisiais pinigais, laikui bėgant gali prarasti vertę, ypač jei jos nėra investuojamos.
- VKI gali nevisiškai atspindėti tikrąją infliaciją, infliacija paprastai yra didesnė nei rodo VKI, todėl rizika, kurią reikia prisiimti siekiant išlaikyti santaupų vertę, gali būti nepagrįsta.
- Pakeitimo šališkumas: VKI skaičiuojamas matuojant labiausiai vartotojų perkamų produktų krepšelio kainų augimą. Tačiau daroma prielaida, kad kainoms kylant vartotojai „pereina“ prie pigesnių alternatyvų (pvz., šeimos nusprendžia nebeperkant steiko, o pirkti vištieną), o tai mechaniškai sumažina matuojamą infliaciją. Kainos kyla, o gyvenimo lygis blogėja, net jei VKI išlieka stabilus.
- Vidurkiai paslepia paskirstymo problemą: VKI atspindi „vidutinį vartotoją“, tačiau infliacija yra sistemingai didesnė mažas pajamas gaunančioms šeimoms, kurios daugiau išleidžia maistui, energijai, nuomai ir transportui.
- Rizika prarasti santaupas dėl investicijų
9 paveikslas: 300 € per mėnesį taupymas be rizikos esant 2 %, 4 % ir 6 % metinei infliacijai per 20, 30 ir 40 metų
- Taupyti neįmanoma, nebent nuspręstumėte rizikuoti kovodami su infliacija, dėl kurios galėtumėte prarasti dar daugiau.
- Ilgiau laukdami, kol pradės taupyti, jauni žmonės gali pasinaudoti turimais ištekliais dabar, nerizikuodami, kad jie neteks vertės.
Per didelis dėmesys pinigams gali sumažinti gyvenimo kokybę
- Per didelis dėmesys taupymui gali sukelti nereikalingą stresą ir trukdyti jauniems žmonėms mėgautis jaunyste.
- Statistika, siejanti susirūpinimą dėl pinigų su stresu
Pernelyg individualizuojant struktūrines problemas kyla rizika
- Akcentuojant taupymą, atsakomybė gali būti perkelta ant jaunimo pečių, tuo pačiu užgožiant struktūrines problemas, tokias kaip būsto trūkumas, atlyginimų stagnacija ir didėjančios švietimo išlaidos. Fiskalinių studijų institutas (IFS) teigia, kad turto kaupimo mažėjimas jaunesnių kartų tarpe yra daugiausia nulemtas makroekonominių sąlygų, o ne netinkamo elgesio su finansais.
4Atvejų analizė
Pastaba: skirtingai nuo politinių diskusijų, ši tema susijusi su individualiu sprendimų priėmimu įvairiomis aplinkybėmis. Toliau pateikiami atvejai yra pavyzdžiai, kuriuos galima naudoti vertinant, ar taupymas yra racionalus sprendimas.
1. Dirbantis studentas brangiame mieste
Kontekstas
20-metis universiteto studentas gyvena dideliame mieste, kuriame būsto ir transporto išlaidos yra didelės. Jis studijuodamas dirba ne visą darbo dieną ir uždirba tik tiek, kad galėtų padengti nuomos, maisto ir pagrindines išlaidas. Jo pajamos yra nereguliarios ir priklauso nuo semestro tvarkaraščio. Dėl netikėtų išlaidų (pvz., medicininių išlaidų ar nešiojamojo kompiuterio pakeitimo) jam reikėtų šeimos paramos arba skolintis.
Tebevykstantys iššūkiai
Finansinis sprendimas:
Ar kas mėnesį atidėti nedidelę pajamų dalį taupymui, nepaisant jau ir taip ribotų finansų.
Pagrindiniai svarstymai:
• Taupymas sumažina tiesioginę perkamosios galios ir gyvenimo kokybę.
• Taupymo trūkumas didina pažeidžiamumą finansiniams sukrėtimams.
• Laikas, praleistas dirbant, kad būtų galima taupyti, gali sumažinti mokymosi rezultatus.
Aktualumas diskusijai
• Ar taupymas yra prasmingas, kai pajamos vos padengia būtiniausias išlaidas?
• Ar šiame gyvenimo etape reikėtų tikėtis finansinio saugumo?
• Ar taupymas yra asmeninė atsakomybė ar struktūrinė privilegija?
2. Jaunas visą darbo dieną dirbantis darbuotojas, turintis stabilias pajamas
Kontekstas
22 metų asmuo baigė studijas ir dirba visą darbo dieną, gauna stabilias mėnesines pajamas. Jo pragyvenimo išlaidos yra daugiausia nuspėjamos, jis neturi skolų. Jis turi nedaug finansinių įsipareigojimų ir kas mėnesį gauna pakankamai laisvų pajamų.
Tebevykstantys iššūkiai
Finansinis pasirinkimas:
Ar teikti pirmenybę taupymui ilgalaikiams tikslams (būstui, pensijai), ar daugiau išleisti laisvalaikiui, kelionėms, asmeninėms patirtims ar tolesniam profesiniam tobulėjimui.
Pagrindiniai svarstymai:
• Ankstyvas taupymas suteikia naudą dėl sudėtinių palūkanų.
• Jaunystė dažnai laikoma optimaliu laikotarpiu patirtims ir mobilumui.
• Būsimas pajamų augimas gali sumažinti ankstyvo taupymo būtinybę.
Aktualumas diskusijai
• Ar finansinis stabilumas sukuria moralinę pareigą taupyti?
• Ar ilgalaikė nauda yra vertingesnė už dabartines galimybes?
• Ar ankstyvas taupymas yra racionalus planavimas, ar pernelyg didelis atsargumas?
5Papildoma literatūra ir kiti šaltiniai
Literatūra
- Thomas J. Stanley ir William D. Danko – „Milijonierius iš kaimynystės“
- Burton G. Malkiel – „Atsitiktinis pasivaikščiojimas Volstryto gatvėmis“
- David Graeber – „Bullshit Jobs“
- Rutger Bregman – „Utopija realistams“
Vaizdo įrašai
- The Retirement Gamble (full documentary) | FRONTLINE
- OECD Week 2015 – Investing in Human Capital
6Bibliografija
- „Asmeninių santaupų lygis pagal šalis 2024 m.“ n.d. Worldpopulationreview.com. https://worldpopulationreview.com/country-rankings/personal-savings-rate-by-country.
- Bertelsmann Stiftung. 2024. „SGI 2024 | Naujienos | Diskusijos apie Olandijos pensijų sistemą.“ Sgi-Network.org. 2024. https://www.sgi-network.org/2024/News/the-dutch-pension-system-under-discussion.
- „Finansinės paskatos finansuojamiems privačių pensijų planams. EBPO ŠALIŲ PROFILIAI 2021.“ 2021. https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/asset-backed-pensions/Financial-incentives-retirement-savings-2021.pdf.
- Chen, Damiaan H.J. ir Roel M. W. J. Beetsma. 2015. „Privalomas dalyvavimas profesinėse pensijų sistemose Nyderlanduose ir kitose šalyse. Atnaujinta informacija.“ SSRN elektroninis žurnalas. https://doi.org/10.2139/ssrn.2670476.
- Rie Letort, Vale. 2025. „SUERF politikos apžvalga: euro zonos pensijų sistemų įvairovė ir biudžeto apribojimai: kokios pamokos taupytojams?“ https://www.suerf.org/wp-content/uploads/2025/04/SUERF-Policy-Brief-1131_Letort.pdf.
- „Finansinės paskatos finansuojamiems privatiems pensijų planams. OECD ŠALIŲ PROFILIAI 2021 m.“ 2021 m.
- Rie Letort, Vale. 2025. „SUERF politikos apžvalga: Euro zonos pensijų sistemų įvairovė ir biudžeto apribojimai: kokios pamokos taupytojams?“
- visceral_dev_admin. 2025. „Nesugebėjimas išspręsti socialinio draudimo problemos patvirtintų kredito reitingų agentūrų teisumą.“ Dvipartinis politikos centras. 2025 m. liepos 17 d. https://bipartisanpolicy.org/article/failing-to-fix-social-security-would-prove-the-credit-rating-agencies-right/.
- „Finansinės paskatos finansuojamiems privatiems pensijų planams. OECD ŠALIŲ PROFILIAI 2021.“ 2021
- Lubin, David ir David Lubin. 2024 m. „Argentina ir Turkija: dviejų koregavimų istorija – OMFIF“. OMFIF. 2024 m. sausio 12 d. https://www.omfif.org/2024/01/argentina-and-turkiye-a-tale-of-two-adjustments/.
- „Asmeninių santaupų lygis pagal šalis 2024 m.“ 2026 m. Worldpopulationreview.com.
- Redacción Witme. 2026. „Geriausių pigių asmeninių paskolų su mažiausiomis palūkanomis 2026 m. sausio mėn. reitingas.“ La Vanguardia. 2026 m. sausio 26 d. https://www.lavanguardia.com/comprar/finanzas/20260126/11448350/ranking-mejores-prestamos-personales-baratos-mkt-witm.html. „20 000 eurų asmeninė paskola | Prašykite jos internetu programėlėje.“ 2026 m. Revolut. 2026 m. https://www.revolut.com/es-ES/personal-loans/20000-eur-loan/.
- Jesús Huerta de Soto „Pinigai, banko kreditas ir ekonominiai ciklai. Ketvirtas leidimas.“ 2020 m. https://cdn.mises.org/money_bank_credit_and_economic_cycles_4th_edition.pdf.
- Eurostatas. 2024. „Vartotojų kainos – infliacija.“ Ec.europa.eu. 2024 m. kovo mėn. https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Consumer_prices_-_inflation.
- Eurostatas. Europa.eu. 2026 m. https://ec.europa.eu/eurostat/databrowser/view/ILC_MDSD11__custom_9762464/bookmark/table?lang=en&bookmarkId=66646c6d-7624-48f7-a509-1644f74765e1.
- OECD. 2025. „Jaunimo nedarbo lygis.“ OECD. 2025. https://www.oecd.org/en/data/indicators/youth-unemployment-rate.html.
- „Išsilavinimas lemia didesnes pajamas.“ 2014 m. Pasaulio banko tinklaraščiai. https://blogs.worldbank.org/en/developmenttalk/education-leads-higher-earnings.
- EBPO. 2024 m. „Švietimas iš pirmo žvilgsnio 2024 m. EBPO rodikliai.“ https://www.oecd.org/content/dam/oecd/en/publications/reports/2024/09/education-at-a-glance-2024_5ea68448/c00cad36-en.pdf.